风险预警
2021 年浙江省水海产品进出口情况
发表时间: 2022-04-01 17:44:00
根据杭州海关提供的数据,2021 年1-12 月浙江省水海产品出口总量451233.67 吨,同比增加3.26%,出口金额182814.71 万美元,同比增加7.30%;但同比2019 年出口量与出口额分别下降9.08% 和7.59%,仍未完全恢复到疫情前的水平。进口总量245363.14 吨, 同比增加39.02%,进口金额103922.26 万美元,同比增加80.20%,尽管受到新冠疫情的持续影响,我省水海产品消费市场依然持续坚挺。
一、2021 年 1-12 月浙江省水产品出口情况
1、海水鱼类出口量32.85 万吨(占总出口72.80%),金额9.60 亿美元(占总出口52.52%),同比重量减少0.50%,金额减少1.50%、鱼类主要产品为金枪鱼、鲣鱼和鲭鱼, 其中鲭鱼及鱼糜类产品增长快速,金枪鱼与鲣鱼产品略有下降。
2、海水虾类出口量2.84 万吨(占总出口6.29%),金额2.46 亿美元(占总出口13.48%),同比重量增加12.10%,金额增加19.25%; 同比2019 年出口量额分别上涨1.57% 和7.55%,是主要品类中唯一同比疫情前有所上涨的。
3、海水蟹类出口量1.75 万吨(占总出口3.88%),金额7091.50 万美元(占总出口3.88%),同比重量增加9.55%,金额增加16.25%; 同比2019 年出口量额分别下降27.18% 和18.23%,在主要品类中下降幅度最大。
4、头足类类出口量6.41 万吨(占总出口14.20%),金额3.31 亿美元(占总出口18.12%),在出口产品中量额占比均列第二,同比重量增加22.86%,金额增加17.14%; 已与疫情前水平基本持平。
5、海水贝类出口量3690.61 吨(占总出口0.82%),金额906.49 万美元(占总出口0.50%),同比重量增加36.00%,金额增加5.13%; 在小品类中增幅第一,已超过疫情的水平,但呈现明显的量增价减态势。
6、淡水产品类出口量6413.37 吨(占总出口1.42%),金额1.51 亿美元(占总出口8.27%),同比重量减少14.28%,金额增加18.13%; 同比2019 年出口量下降12.72%, 出口额增长3.60%。
其它类出口量2690.91 吨(占总出口0.60%),金额5915.62 万美元(占总出口3.24%), 同比重量减少16.20%,金额增加40.91%; 同比2019 你那出口量下降19.11%,出口额下降3%。
二、2021年1-12月浙江省水产品出口主要国家情况
1、日本市场出口量7.28万吨(占总出口16.13%),金额4.39亿美元(占总出口24.01%),同比重量增加11.99%,金额增加8.75%。随着东京奥运会的举行,日本市场快速回暖,出口日本的主要品类为头足类产品、鱼糜产品和金枪鱼(鲣鱼),其中鱼糜产品增长迅速。
2、欧盟市场出口量8.72万吨(占总出口19.33%),金额4.19亿美元(占总出口22.93%),同比重量增加2.34%,金额增加18.62%。欧盟市场快速增长,其中西班牙仍是最大市场,增长幅度最大的葡萄牙和意大利,主要出口品类金枪鱼(鲣鱼)、虾仁和头足类。
3、韩国市场出口量6.06万吨(占总出口13.43%),金额1.86亿美元(占总出口10.17%),同比重量减少9.93%,金额减少9.04%;下半年对韩出口下降幅度明显,部分原因是俄罗斯联邦水产品出口中国受阻后大量转向韩国市场,俄对韩水产品出口量额今年同比增长幅度超过了50%。出口韩国产品品类以鱼糜及鱼糜制品、冻梭子蟹、冷冻小黄鱼、头足类和鲜活鱼类为主,其中降幅最大的品类为鱼糜及鱼糜制品和鲜活鱼类,。
4、美国市场出口量1.61万吨(占总出口3.56%),金额1.04亿美元(占总出口5.70%),同比重量减少13.52%,金额增加6.78%;我省对美国市场出口量已被泰国、越南超过居于第六,但出口额在我省水海产品出口市场中仍位居第四,仅次于日本、西班牙和韩国。出口美国的主要产品品类有金枪鱼(鲣鱼)、头足类、梭子蟹、冻鱼片和虾仁,2020年销量猛增的鱼肉罐头订单大量转向泰国,成为美国市场出口量下滑的主要原因。
5、泰国市场出口量3.23万吨(占总出口7.16%),金额8951.02万美元(占总出口4.90%),同比重量减少2.11%,金额减少10.97%。由于东南亚越南、菲律宾等国罐头加工业的快速发展,出口泰国的主要产品金枪鱼(鲣鱼)、鲭鱼原料和半成品部分转向越南菲律宾市场,导致下半年对泰出口量额同比分别下降16.36%和23.35%,但对东盟各国总出口量额并未受到明显影响,随着2022年1月1日RCEP协定正式生效,可以预见对东盟的进出口量额均将有显著提高。
6、俄罗斯联邦类出口量1.39万吨(占总出口3.07%),金额6135.52万美元(占总出口3.36%),同比重量减少1.49%,金额增加15.09%;俄罗斯兽植局机构调整后,对HS编码、食品安全和检验检疫标准等方面进行了一系列调整,到21年下半年基本趋于平稳。但由于中俄双方在疫情防控方面措施的落差,仍未能全面恢复正常。目前对俄出口的主要品类有头足类、鲣鱼、鲭鱼和贻贝等。
其他国家、地区类出口量16.84万吨(占总出口37.32%),金额5.29亿美元(占总出口28.95%),同比重量增加9.47%,金额增加7.74%;其中南非、埃及、肯尼亚、阿尔及利亚等非洲国家市场增长最快。
三、2021年1-12月浙江省水产品进口情况
2021年1-12月我省水海产品进口量24.54万吨,同比增长39.02%;进口额10.39亿美元,同比增长80.20%,在全球贸易和物流业遭受重挫的疫情期间,仍保持着稳定高速的增长趋势。主要增长品类以海水蟹类、海水虾类和头足类为主。在其他各大消费市场需求萎缩的情况下,中国消费市场始终坚挺。
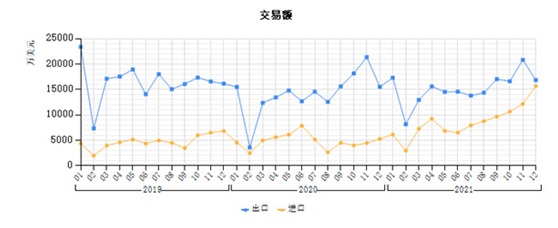
四、近三年各月进出口走势如下
近三年我省每月水海产品进出口贸易量、额走势情况见下表。虽然2020年上半年受疫情影响同比降至近十年来最低点,但下半年和2021年随着国内疫情管控措施获得显著成效,始终保持着平稳回升的态势。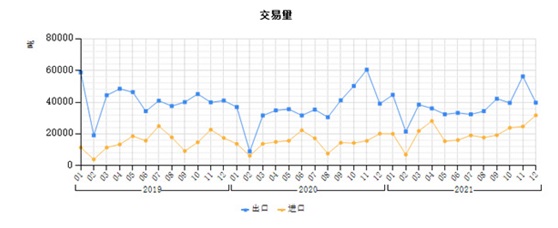


五、预警分析
1、RCEP正式生效,水产企业应抓住机遇
《区域全面经济伙伴关系协定》(Regional Comprehensive Economic Partnership,RCEP)是2012年由东盟发起,历时八年,由包括中国、日本、韩国、澳大利亚、新西兰和东盟十国共15方成员制定的协定。2022年1月1日,《区域全面经济伙伴关系协定》(RCEP)正式生效,文莱、柬埔寨、老挝、新加坡、泰国、越南等6个东盟成员国和中国、日本、新西兰、澳大利亚等4个非东盟成员国正式开始实施协定。2022年2月1日起RCEP对韩国生效。2022年3月18日起对马来西亚生效。
RCEP成员国人口超过22亿,约占全球30%,GDPS总量约27万亿美元约占全球30%,大约占全球外贸总额的25%。2021年我国对RCEP其他14个成员国进出口12.07万亿元,占我国外贸总值的30.9%。RCEP完全生效后区域内90%以上的货物贸易将最终实现零关税,主要是立即零关税和10年内降税到零,有望短期内惠及各国企业和消费者。比如我省水产品出口最大市场日本,首次与我国达成农产品关税减让安排,零关税承诺涵盖大部分水产;东盟各国对我国加工对虾等产品给予零关税;越南对RCEP成员国取消水产品加工等领域的外商准入限制等等。对于我省水产企业来说,应抓住机遇积极拓展优势产品出口,扩大进口选择,优化产业布局。
2、新实施的《进出口食品管理办法》,将可能对部分原料进口造成影响
海关总署2021年12月发布的关于《中华人民共和国进口食品境外生产企业注册管理规定》和《中华人民共和国进出口食品安全管理办法》实施相关事宜的公告中明确:2022年1月1日起生产的输华食品,应当在输华食品的内、外包装上标注在华注册编号或者所在国家(地区)主管当局批准的注册编号。对于进口水产品,内外包装上应当有牢固、清晰、易辨的中英文或者中文和出口国家(地区)文字标识,标明以下内容:商品名和学名、规格、生产日期、批号、保质期限和保存条件、生产方式(海水捕捞、淡水捕捞、养殖)、生产地区(海洋捕捞海域、淡水捕捞国家或者地区、养殖产品所在国家或者地区)、涉及的所有生产加工企业(含捕捞船、加工船、运输船、独立冷库)名称、注册编号及地址(具体到州/省/市),必须标注目的地为中华人民共和国。
而由于生产环境和流程的影响,这项规定对于部分远洋产品如金枪鱼(鲣鱼)和鳕鱼产业实施起来将面临较大困难。预警点之前已就预包装要求对围网金枪鱼原料进口造成阻碍问题进行过深入调研和沟通,并获得海关认可对金枪鱼(鲣鱼)产品暂不要求预包装。而此次俄罗斯鳕鱼协会(ADM)主席Alexey Buglak表示,新标签要求很难实现,将导致成本的大幅增加。为满足新要求,俄罗斯需投入成本约为4500万美元/年,而目前供应给中国的所有俄罗斯鳕鱼收益大约7000万美元/年。 Alexey Buglak认为,新规定将会阻断俄罗斯鳕鱼对中国的出口。
我省从事进口原料加工的企业需对此项规定提高重视,提前布局。暂时《管理办法》关于包装和标签、标识的要求,适用于自2022年1月1日起生产的输华食品;2022年1月1日前生产的输华食品包装和标签、标识要求适用于原规定要求。
3、10-12月主要预警信息回顾。(详见网站)(省水产流通与加工协会)
一、2021 年 1-12 月浙江省水产品出口情况
1、海水鱼类出口量32.85 万吨(占总出口72.80%),金额9.60 亿美元(占总出口52.52%),同比重量减少0.50%,金额减少1.50%、鱼类主要产品为金枪鱼、鲣鱼和鲭鱼, 其中鲭鱼及鱼糜类产品增长快速,金枪鱼与鲣鱼产品略有下降。
2、海水虾类出口量2.84 万吨(占总出口6.29%),金额2.46 亿美元(占总出口13.48%),同比重量增加12.10%,金额增加19.25%; 同比2019 年出口量额分别上涨1.57% 和7.55%,是主要品类中唯一同比疫情前有所上涨的。
3、海水蟹类出口量1.75 万吨(占总出口3.88%),金额7091.50 万美元(占总出口3.88%),同比重量增加9.55%,金额增加16.25%; 同比2019 年出口量额分别下降27.18% 和18.23%,在主要品类中下降幅度最大。
4、头足类类出口量6.41 万吨(占总出口14.20%),金额3.31 亿美元(占总出口18.12%),在出口产品中量额占比均列第二,同比重量增加22.86%,金额增加17.14%; 已与疫情前水平基本持平。
5、海水贝类出口量3690.61 吨(占总出口0.82%),金额906.49 万美元(占总出口0.50%),同比重量增加36.00%,金额增加5.13%; 在小品类中增幅第一,已超过疫情的水平,但呈现明显的量增价减态势。
6、淡水产品类出口量6413.37 吨(占总出口1.42%),金额1.51 亿美元(占总出口8.27%),同比重量减少14.28%,金额增加18.13%; 同比2019 年出口量下降12.72%, 出口额增长3.60%。
其它类出口量2690.91 吨(占总出口0.60%),金额5915.62 万美元(占总出口3.24%), 同比重量减少16.20%,金额增加40.91%; 同比2019 你那出口量下降19.11%,出口额下降3%。
| 分类 | 2021 年 | 2020 年 | 同比 | |||
| 重量 ( 吨 ) | 金额 ( 万美元 ) | 重量 ( 吨 ) | 金额 ( 万美元 ) | 重量 | 金额 | |
| 海水鱼 | 328494.95 | 96007.12 | 330131.74 | 97473.62 | -0.50% | -1.50% |
| 海水虾 | 28376.04 | 24647.92 | 25312.77 | 20669.66 | 12.10% | 19.25% |
| 海水蟹 | 17511.14 | 7091.50 | 15984.53 | 6100.42 | 9.55% | 16.25% |
| 海水贝 | 3690.61 | 906.49 | 2713.72 | 862.22 | 36.00% | 5.13% |
| 头足类 | 64056.65 | 33119.49 | 52136.36 | 28274.08 | 22.86% | 17.14% |
| 淡水产品 | 6413.37 | 15126.56 | 7481.43 | 12805.05 | -14.28% | 18.13% |
| 其它 | 2690.91 | 5915.62 | 3210.98 | 4198.02 | -16.20% | 40.91% |
| 合计 | 451233.67 | 182814.71 | 436971.52 | 170383.07 | 3.26% | 7.30% |
1、日本市场出口量7.28万吨(占总出口16.13%),金额4.39亿美元(占总出口24.01%),同比重量增加11.99%,金额增加8.75%。随着东京奥运会的举行,日本市场快速回暖,出口日本的主要品类为头足类产品、鱼糜产品和金枪鱼(鲣鱼),其中鱼糜产品增长迅速。
2、欧盟市场出口量8.72万吨(占总出口19.33%),金额4.19亿美元(占总出口22.93%),同比重量增加2.34%,金额增加18.62%。欧盟市场快速增长,其中西班牙仍是最大市场,增长幅度最大的葡萄牙和意大利,主要出口品类金枪鱼(鲣鱼)、虾仁和头足类。
3、韩国市场出口量6.06万吨(占总出口13.43%),金额1.86亿美元(占总出口10.17%),同比重量减少9.93%,金额减少9.04%;下半年对韩出口下降幅度明显,部分原因是俄罗斯联邦水产品出口中国受阻后大量转向韩国市场,俄对韩水产品出口量额今年同比增长幅度超过了50%。出口韩国产品品类以鱼糜及鱼糜制品、冻梭子蟹、冷冻小黄鱼、头足类和鲜活鱼类为主,其中降幅最大的品类为鱼糜及鱼糜制品和鲜活鱼类,。
4、美国市场出口量1.61万吨(占总出口3.56%),金额1.04亿美元(占总出口5.70%),同比重量减少13.52%,金额增加6.78%;我省对美国市场出口量已被泰国、越南超过居于第六,但出口额在我省水海产品出口市场中仍位居第四,仅次于日本、西班牙和韩国。出口美国的主要产品品类有金枪鱼(鲣鱼)、头足类、梭子蟹、冻鱼片和虾仁,2020年销量猛增的鱼肉罐头订单大量转向泰国,成为美国市场出口量下滑的主要原因。
5、泰国市场出口量3.23万吨(占总出口7.16%),金额8951.02万美元(占总出口4.90%),同比重量减少2.11%,金额减少10.97%。由于东南亚越南、菲律宾等国罐头加工业的快速发展,出口泰国的主要产品金枪鱼(鲣鱼)、鲭鱼原料和半成品部分转向越南菲律宾市场,导致下半年对泰出口量额同比分别下降16.36%和23.35%,但对东盟各国总出口量额并未受到明显影响,随着2022年1月1日RCEP协定正式生效,可以预见对东盟的进出口量额均将有显著提高。
6、俄罗斯联邦类出口量1.39万吨(占总出口3.07%),金额6135.52万美元(占总出口3.36%),同比重量减少1.49%,金额增加15.09%;俄罗斯兽植局机构调整后,对HS编码、食品安全和检验检疫标准等方面进行了一系列调整,到21年下半年基本趋于平稳。但由于中俄双方在疫情防控方面措施的落差,仍未能全面恢复正常。目前对俄出口的主要品类有头足类、鲣鱼、鲭鱼和贻贝等。
其他国家、地区类出口量16.84万吨(占总出口37.32%),金额5.29亿美元(占总出口28.95%),同比重量增加9.47%,金额增加7.74%;其中南非、埃及、肯尼亚、阿尔及利亚等非洲国家市场增长最快。
| 国家/地区 | 2021年 | 2020年 | 同比 | |||
| 重量 (吨) | 金额 (万美元) | 重量 (吨) | 金额 (万美元) | 重量 | 金额 | |
| 韩国 | 60603.93 | 18585.42 | 67283.25 | 20432.00 | -9.93% | -9.04% |
| 日本 | 72799.14 | 43887.45 | 65005.93 | 40356.15 | 11.99% | 8.75% |
| 欧盟 | 87226.99 | 41921.08 | 85233.05 | 35340.65 | 2.34% | 18.62% |
| 美国 | 16062.67 | 10417.76 | 18574.69 | 9755.86 | -13.52% | 6.78% |
| 泰国 | 32287.46 | 8951.02 | 32984.92 | 10054.38 | -2.11% | -10.97% |
| 俄罗斯联邦 | 13855.69 | 6135.52 | 14064.77 | 5330.91 | -1.49% | 15.09% |
| 其他国家、地区 | 168397.80 | 52916.47 | 153824.92 | 49113.11 | 9.47% | 7.74% |
| 合计 | 451233.67 | 182814.71 | 436971.52 | 170383.07 | 3.26% | 7.30% |
2021年1-12月我省水海产品进口量24.54万吨,同比增长39.02%;进口额10.39亿美元,同比增长80.20%,在全球贸易和物流业遭受重挫的疫情期间,仍保持着稳定高速的增长趋势。主要增长品类以海水蟹类、海水虾类和头足类为主。在其他各大消费市场需求萎缩的情况下,中国消费市场始终坚挺。
| 分类 | 2021年 | 2020年 | 同比 | |||
| 重量 (吨)() | 金额 (万美元)() | 重量 (吨)() | 金额 (万美元)() | 重量 | 金额 | |
| 海水鱼 | 60562.29 | 19007.49 | 64139.86 | 14536.17 | -5.58% | 30.76% |
| 海水虾 | 95349.49 | 60418.70 | 46272.50 | 27226.76 | 106.06% | 121.91% |
| 海水蟹 | 5088.15 | 4103.21 | 1020.36 | 828.73 | 398.66% | 395.12% |
| 海水贝 | 712.67 | 293.68 | 529.67 | 368.01 | 34.55% | -20.20% |
| 头足类 | 59471.96 | 12854.54 | 31778.41 | 6473.55 | 87.15% | 98.57% |
| 淡水产品 | 9128.69 | 1666.98 | 9144.85 | 1589.35 | -0.18% | 4.88% |
| 其它 | 15049.89 | 5577.65 | 23603.61 | 6648.79 | -36.24% | -16.11% |
| 合计 | 245363.14 | 103922.26 | 176489.25 | 57671.38 | 39.02% | 80.20% |
近三年我省每月水海产品进出口贸易量、额走势情况见下表。虽然2020年上半年受疫情影响同比降至近十年来最低点,但下半年和2021年随着国内疫情管控措施获得显著成效,始终保持着平稳回升的态势。
五、预警分析
1、RCEP正式生效,水产企业应抓住机遇
《区域全面经济伙伴关系协定》(Regional Comprehensive Economic Partnership,RCEP)是2012年由东盟发起,历时八年,由包括中国、日本、韩国、澳大利亚、新西兰和东盟十国共15方成员制定的协定。2022年1月1日,《区域全面经济伙伴关系协定》(RCEP)正式生效,文莱、柬埔寨、老挝、新加坡、泰国、越南等6个东盟成员国和中国、日本、新西兰、澳大利亚等4个非东盟成员国正式开始实施协定。2022年2月1日起RCEP对韩国生效。2022年3月18日起对马来西亚生效。
RCEP成员国人口超过22亿,约占全球30%,GDPS总量约27万亿美元约占全球30%,大约占全球外贸总额的25%。2021年我国对RCEP其他14个成员国进出口12.07万亿元,占我国外贸总值的30.9%。RCEP完全生效后区域内90%以上的货物贸易将最终实现零关税,主要是立即零关税和10年内降税到零,有望短期内惠及各国企业和消费者。比如我省水产品出口最大市场日本,首次与我国达成农产品关税减让安排,零关税承诺涵盖大部分水产;东盟各国对我国加工对虾等产品给予零关税;越南对RCEP成员国取消水产品加工等领域的外商准入限制等等。对于我省水产企业来说,应抓住机遇积极拓展优势产品出口,扩大进口选择,优化产业布局。
2、新实施的《进出口食品管理办法》,将可能对部分原料进口造成影响
海关总署2021年12月发布的关于《中华人民共和国进口食品境外生产企业注册管理规定》和《中华人民共和国进出口食品安全管理办法》实施相关事宜的公告中明确:2022年1月1日起生产的输华食品,应当在输华食品的内、外包装上标注在华注册编号或者所在国家(地区)主管当局批准的注册编号。对于进口水产品,内外包装上应当有牢固、清晰、易辨的中英文或者中文和出口国家(地区)文字标识,标明以下内容:商品名和学名、规格、生产日期、批号、保质期限和保存条件、生产方式(海水捕捞、淡水捕捞、养殖)、生产地区(海洋捕捞海域、淡水捕捞国家或者地区、养殖产品所在国家或者地区)、涉及的所有生产加工企业(含捕捞船、加工船、运输船、独立冷库)名称、注册编号及地址(具体到州/省/市),必须标注目的地为中华人民共和国。
而由于生产环境和流程的影响,这项规定对于部分远洋产品如金枪鱼(鲣鱼)和鳕鱼产业实施起来将面临较大困难。预警点之前已就预包装要求对围网金枪鱼原料进口造成阻碍问题进行过深入调研和沟通,并获得海关认可对金枪鱼(鲣鱼)产品暂不要求预包装。而此次俄罗斯鳕鱼协会(ADM)主席Alexey Buglak表示,新标签要求很难实现,将导致成本的大幅增加。为满足新要求,俄罗斯需投入成本约为4500万美元/年,而目前供应给中国的所有俄罗斯鳕鱼收益大约7000万美元/年。 Alexey Buglak认为,新规定将会阻断俄罗斯鳕鱼对中国的出口。
我省从事进口原料加工的企业需对此项规定提高重视,提前布局。暂时《管理办法》关于包装和标签、标识的要求,适用于自2022年1月1日起生产的输华食品;2022年1月1日前生产的输华食品包装和标签、标识要求适用于原规定要求。
3、10-12月主要预警信息回顾。(详见网站)(省水产流通与加工协会)