风险预警
企业担心欧盟贸易优惠关税制度修正案实施后对我水产出口可能产生不利影响
发表时间: 2013-11-27 14:34:20
欧盟将于2014年1月1日起实施新的贸易优惠关税制度。近段时间以来,有部分会员企业反映,舟山出口到欧盟的水产品如鱼、鱿鱼、虾等可能都将提高进口关税,如虾的关税从4.2%提到到12.0%,鱼和鱿鱼从4.5%提高到8.0%;从贸易上讲,进口关税虽是由该国的进口商交纳与出口商无关,但在实践中,进口商在提高进口关税时往往会将部分关税的费用转嫁给出口商,造成本来利润已十分微薄的舟山出口企业更为困难,欧盟市场会萎缩,出口份额会被其它国家所替代。
为了弄清这个问题,在浙江兴业集团、市商务局和厦门WTO/TBT-SPS通报咨询工作站的帮助下,我们在欧盟网站收集到以下相关资料,现予刊登,供参考。
一、EU1213/2012
2012年12月17日“有关部门根据欧盟委员会对普惠制的有关管制,将暂停对某些普惠制受惠国的关税优惠。
欧盟委员会
注意到协定对欧盟的影响
注意到2012年10月25日欧盟议会和委员会978/2012可管制条例将应用于一系列普遍优惠关税,撤销732/2008(1)号管制条例,详细条款如下:
(1)根据管制条例978/2012号,当这些产品由欧盟从享受关税优惠的原产国进口平均总价值连续三年超过界限时(根据新的普惠制,如某个类别的产品占来自普惠制受惠国的进口货17.5%以上,纺织品或服装为14.5%以上,即会丧失优惠,现行普惠制设定的上限分别是15%和12.5%),普遍性的关税优惠将被暂停,主要涉及产品见附件。
(2)部分普惠制受惠国产品优先适用关税优惠将被中止,该清单根据2012年8月1日前两年的数据。
(3)管制措施根据普惠制委员会的意见采取。
已采用管制条件:
1、涉及管制条例978/2012号第7章的产品被中止享受优惠国待遇,在附件中有列举;
2、该管制条例自欧盟官方报纸上刊登之日起生效;
3、该管制条例适用于2014年1月1日至2016年12月31日;
4、该条例全部并直接用于所有欧盟成员,(2012年12月17日于布鲁塞尔,委员会主席Jose mannel barroso签名)。
二、涉及我国(水产品)
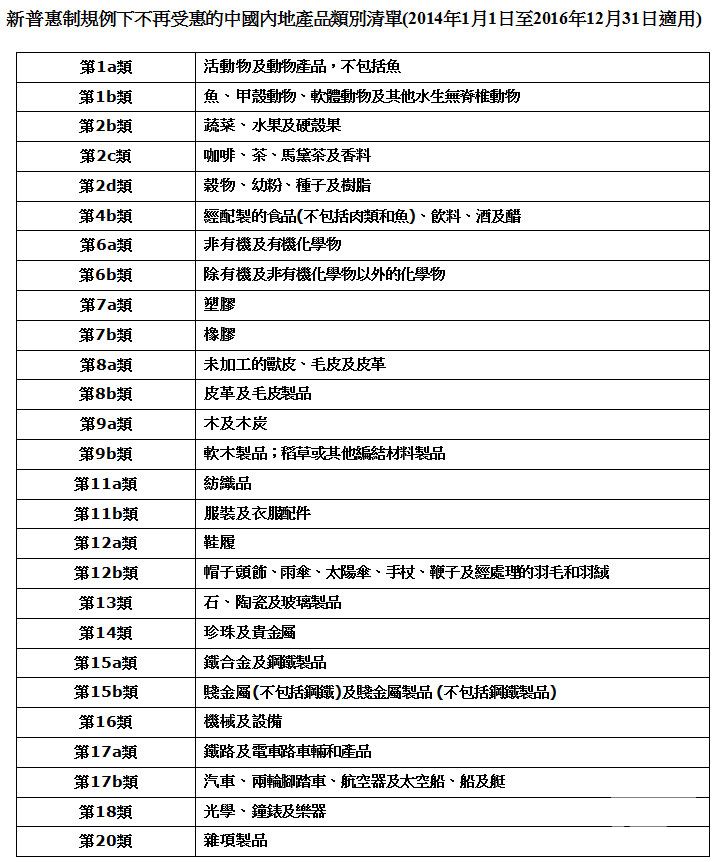
自2014年1月1日起,我国有27类产品被暂停享受普惠制进口税率优惠待遇,属于上述产品进口到欧盟时,将按常规税率计证关税。
涉及到水产的为第1b类:鱼、甲壳动物、软体动物及其他水生无脊椎动物:
第1a类:活动物及动物产品,不包括鱼;
第4b类:经配制(预制)的食品(不包括肉类和鱼)、饮料、酒及醋。
三、涉及相关国家(水产品)
除中国外,还有厄瓜多尔、哥斯达黎加、印度、尼日利亚、乌克兰、泰国等七国也在上述名单中,但涉及水产品的只有:
厄瓜多尔:第S-4a类 预制鱼和肉制品
泰国:第S-4a类 预制鱼和肉制品。
四、我们的理解和问题
企业在反映时,只是从客户或其它企业听说有这回事,但具体也没有看到国家或省市有关部门的文件,通知或欧盟网站上的信息,普惠制中仍然受惠的产品类别中涉及水产品的有:第4a类肉类及鱼制品,因而十分担心明年1月1日实施后可能会对其他水产品的出口造成负面影响。
欧盟是舟山水产品第一大出口市场,据2012年统计,出口量5.25万吨,出口额2.02亿美元,以鱼制品、冻虾仁、(甲壳类)、鱿鱼(软体类)等产品为主;出口量占舟山总出口量的27.0%,出口额占舟山总出口额的24.2%,因而欧盟出台任何新政,对舟山而言必将是十分关注。
从现在预警点所能掌握的材料来看,我们理解为:
1、第4a类 肉类及鱼制品仍可享受普惠制进口税率优惠;
2、第1b类 鱼、甲壳动物、软体动物及其他水生脊椎动物,将不再受惠。
我们的问题是对1b类的理解,从字义上来看是指鱼及三种动物应是指原料(资源性),是没有经过予处理,蒸煮、调味等加工的原料(文中所指谓“动物”),而鱼制品的问题已在第4a类仍留在受惠待遇中;但对经过上述加工的产品如冻虾仁,冻鱿鱼制品等是受惠产品还是不受惠产品没有找到相关的条文;显然经过加工后,这些产品已不是“动物”了,这一点业内人士是明确的,但限于我们的能力和水平没能找到明确的依据。
我们希望部、省商务厅公平贸易局能把我们的疑惑和不解与相关主管部门联系、反映并给我们一个答复,谢谢!同时也希望企业在与欧洲客户贸易时,询问上述情况,并索要相关条文(依据)。
联系人:舟山市水产品对外贸易预警示范点 周震海
电话/手机:0580-2285227/13615807199
邮箱:zsscxh@126.com
(舟山市水产品对外贸易预警示范点)
[相关链接]
欧盟自1971设立普惠制运作至2013年享受的国家和地区是176个,新的普惠制实施后,削减为89个;中国仍是受惠国家,但自2014年1月1日起,我国将有27类产品脱离普惠制(具体见附件)。
在新修正的GSP受惠国家中:
一、除武器之外的受惠国家共49个国家为低度开发国家
1、非洲33国;
2、亚洲10国;
3、大美洲5国;
4、加勒比海国1国。
二、低及中低收入受惠国,共40个国家
亚洲包括、中国、印度尼西亚、巴基斯坦、菲律宾、斯里来卡、泰国、越南等……;
三、在上述89个国家中,另有提供额外免关税GSP+的减让待遇,仅授于较易受贸易伤害的国家,目前适用的对象为亚美尼亚等十五国,该条款规定,受惠国GSP产品的出口,占欧盟自所有GSP受惠国的总进口不得超过1%,2014年1月1日起放宽至1-2%;因此,巴基斯坦、菲律宾、乌克兰将可适用欧盟GSP+的免关税待遇。
第2a类:活植物及花卉产品;
第3类:动物或植物油、脂肪及蜡;
第4a类:肉类及鱼制品;
第4c类:烟草;
第5类:矿产。
为了弄清这个问题,在浙江兴业集团、市商务局和厦门WTO/TBT-SPS通报咨询工作站的帮助下,我们在欧盟网站收集到以下相关资料,现予刊登,供参考。
一、EU1213/2012
2012年12月17日“有关部门根据欧盟委员会对普惠制的有关管制,将暂停对某些普惠制受惠国的关税优惠。
欧盟委员会
注意到协定对欧盟的影响
注意到2012年10月25日欧盟议会和委员会978/2012可管制条例将应用于一系列普遍优惠关税,撤销732/2008(1)号管制条例,详细条款如下:
(1)根据管制条例978/2012号,当这些产品由欧盟从享受关税优惠的原产国进口平均总价值连续三年超过界限时(根据新的普惠制,如某个类别的产品占来自普惠制受惠国的进口货17.5%以上,纺织品或服装为14.5%以上,即会丧失优惠,现行普惠制设定的上限分别是15%和12.5%),普遍性的关税优惠将被暂停,主要涉及产品见附件。
(2)部分普惠制受惠国产品优先适用关税优惠将被中止,该清单根据2012年8月1日前两年的数据。
(3)管制措施根据普惠制委员会的意见采取。
已采用管制条件:
1、涉及管制条例978/2012号第7章的产品被中止享受优惠国待遇,在附件中有列举;
2、该管制条例自欧盟官方报纸上刊登之日起生效;
3、该管制条例适用于2014年1月1日至2016年12月31日;
4、该条例全部并直接用于所有欧盟成员,(2012年12月17日于布鲁塞尔,委员会主席Jose mannel barroso签名)。
二、涉及我国(水产品)
自2014年1月1日起,我国有27类产品被暂停享受普惠制进口税率优惠待遇,属于上述产品进口到欧盟时,将按常规税率计证关税。
涉及到水产的为第1b类:鱼、甲壳动物、软体动物及其他水生无脊椎动物:
第1a类:活动物及动物产品,不包括鱼;
第4b类:经配制(预制)的食品(不包括肉类和鱼)、饮料、酒及醋。
三、涉及相关国家(水产品)
除中国外,还有厄瓜多尔、哥斯达黎加、印度、尼日利亚、乌克兰、泰国等七国也在上述名单中,但涉及水产品的只有:
厄瓜多尔:第S-4a类 预制鱼和肉制品
泰国:第S-4a类 预制鱼和肉制品。
四、我们的理解和问题
企业在反映时,只是从客户或其它企业听说有这回事,但具体也没有看到国家或省市有关部门的文件,通知或欧盟网站上的信息,普惠制中仍然受惠的产品类别中涉及水产品的有:第4a类肉类及鱼制品,因而十分担心明年1月1日实施后可能会对其他水产品的出口造成负面影响。
欧盟是舟山水产品第一大出口市场,据2012年统计,出口量5.25万吨,出口额2.02亿美元,以鱼制品、冻虾仁、(甲壳类)、鱿鱼(软体类)等产品为主;出口量占舟山总出口量的27.0%,出口额占舟山总出口额的24.2%,因而欧盟出台任何新政,对舟山而言必将是十分关注。
从现在预警点所能掌握的材料来看,我们理解为:
1、第4a类 肉类及鱼制品仍可享受普惠制进口税率优惠;
2、第1b类 鱼、甲壳动物、软体动物及其他水生脊椎动物,将不再受惠。
我们的问题是对1b类的理解,从字义上来看是指鱼及三种动物应是指原料(资源性),是没有经过予处理,蒸煮、调味等加工的原料(文中所指谓“动物”),而鱼制品的问题已在第4a类仍留在受惠待遇中;但对经过上述加工的产品如冻虾仁,冻鱿鱼制品等是受惠产品还是不受惠产品没有找到相关的条文;显然经过加工后,这些产品已不是“动物”了,这一点业内人士是明确的,但限于我们的能力和水平没能找到明确的依据。
我们希望部、省商务厅公平贸易局能把我们的疑惑和不解与相关主管部门联系、反映并给我们一个答复,谢谢!同时也希望企业在与欧洲客户贸易时,询问上述情况,并索要相关条文(依据)。
联系人:舟山市水产品对外贸易预警示范点 周震海
电话/手机:0580-2285227/13615807199
邮箱:zsscxh@126.com
(舟山市水产品对外贸易预警示范点)
[相关链接]
欧盟公布新普惠制下不再受惠产品名单
2012年12月8日欧洲委员会以布EU NO1213/2012号实施法规,列出新修订的普惠制下不再享受优惠待遇的产品清单普及特惠税制是为发展中国家而设立的进口优惠计划,简称普惠制,英文缩写为GSP。欧盟自1971设立普惠制运作至2013年享受的国家和地区是176个,新的普惠制实施后,削减为89个;中国仍是受惠国家,但自2014年1月1日起,我国将有27类产品脱离普惠制(具体见附件)。
在新修正的GSP受惠国家中:
一、除武器之外的受惠国家共49个国家为低度开发国家
1、非洲33国;
2、亚洲10国;
3、大美洲5国;
4、加勒比海国1国。
二、低及中低收入受惠国,共40个国家
亚洲包括、中国、印度尼西亚、巴基斯坦、菲律宾、斯里来卡、泰国、越南等……;
三、在上述89个国家中,另有提供额外免关税GSP+的减让待遇,仅授于较易受贸易伤害的国家,目前适用的对象为亚美尼亚等十五国,该条款规定,受惠国GSP产品的出口,占欧盟自所有GSP受惠国的总进口不得超过1%,2014年1月1日起放宽至1-2%;因此,巴基斯坦、菲律宾、乌克兰将可适用欧盟GSP+的免关税待遇。
第2a类:活植物及花卉产品;
第3类:动物或植物油、脂肪及蜡;
第4a类:肉类及鱼制品;
第4c类:烟草;
第5类:矿产。